給与明細を見ると、所得税とは別に「住民税」が差し引かれています。
毎月の金額は大きく変わらないように見えますが、通常は6月の給与明細で金額が切り替わります。また、会社を退職して収入がなくなった後に、市区町村から住民税の納付書が届くこともあります。
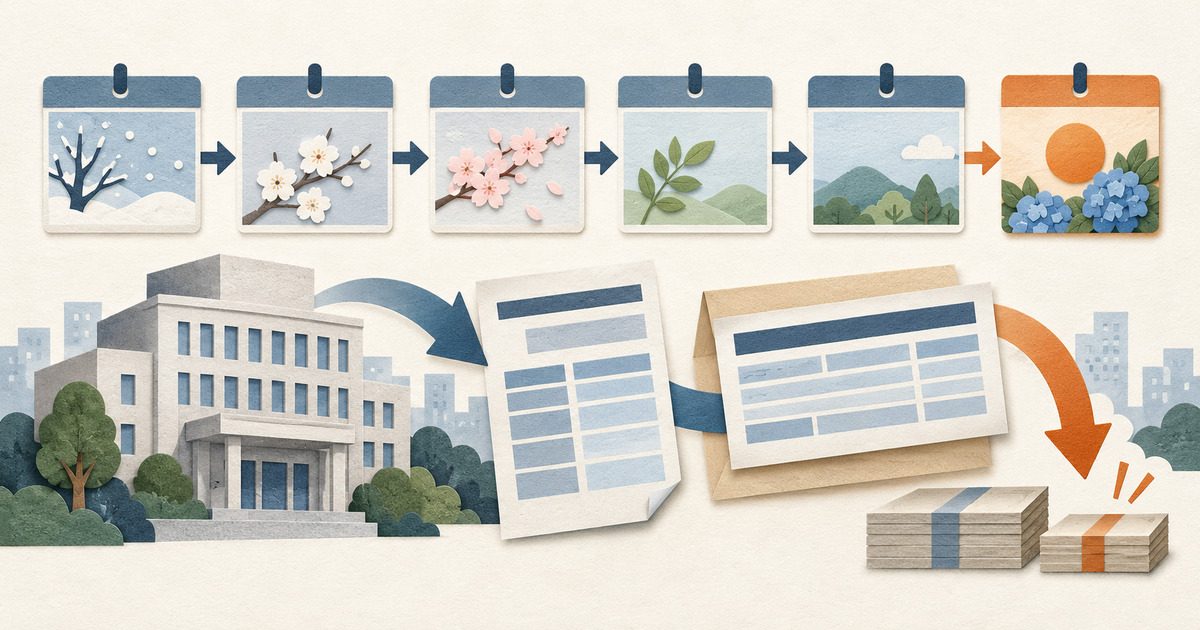
これは、住民税が原則として前年の所得を基に計算されるためです。例えば、2025年1月から12月までの所得に対する住民税は、原則として2026年6月から2027年5月にかけて納めます。
私は40代が見え始めたアラフォーの会社員です。FP3級・簿記3級を取得し、現在はFP2級を勉強しながら、お金について学び直しています。
同時に、数百万円単位の負債を返しながら、家族の生活と老後資金づくりを両立しようとしている途中でもあります。
賞与や残業で収入が増えた年は、その年の手取りだけを見るのではなく、翌年6月以降の住民税も考える必要があります。この記事では、会社員の住民税がいつの所得を基に、どのように決まるのかを整理します。
先に結論:住民税は前年の所得に対する後払い
会社員の住民税で押さえたいポイントは、次の五つです。
- 原則として前年1月から12月までの所得を基に計算する
- 給与天引きは通常、6月から翌年5月まで行われる
- 標準的な所得割の税率は合計10%
- 所得割に加えて、均等割や森林環境税がある
- 退職して現在の収入がなくても、前年所得に対する住民税は残る
前年の所得
-給与所得控除
-住民税の所得控除
=住民税の課税所得

課税所得
×所得割の税率
-税額控除
+均等割
+森林環境税
=住民税年額
実際には、調整控除、寄附金税額控除、住宅ローン控除なども関係します。自治体独自の負担がある場合もあるため、最終的な金額は住民税決定通知書で確認します。
住民税とは
個人の住民税は、住んでいる地域の行政サービスを支える地方税です。一般的には、市区町村民税と都道府県民税を合わせて住民税と呼びます。東京都23区では「特別区民税・都民税」という名称が使われます。
さらに、2024年度からは森林環境税が、個人住民税の均等割と併せて徴収されています。森林環境税は国税ですが、市区町村が住民税と一緒に徴収します。
住民税は所得割・均等割などで構成される
| 項目 | 基本的な仕組み |
|---|---|
| 所得割 | 前年所得に応じて計算 |
| 均等割 | 所得が一定以上の人に定額で課税 |
| 森林環境税 | 国税として原則年1,000円 |
| 独自の加算 | 自治体によって設けられる場合がある |
標準的な所得割の税率は、市区町村民税6%と都道府県民税4%を合わせた10%です。政令指定都市などでは配分が異なる場合がありますが、標準的な合計税率は10%です。
標準的な均等割は市区町村民税3,000円、都道府県民税1,000円で、森林環境税1,000円を加えると年5,000円です。ただし、自治体独自の超過課税などによって異なる場合があります。
会社員の住民税が6月に変わる理由
会社員の住民税は、通常6月から翌年5月までの12回に分けて給与から差し引かれます。
2025年1月~12月:給与などの所得が発生
2026年1月:会社が給与支払報告書を自治体へ提出
2026年春:自治体が住民税を計算
2026年5月頃:会社へ税額決定通知書が届く
2026年6月~2027年5月:給与から住民税を天引き
毎年6月に住民税が変わるのは、新しい年度の税額へ切り替わるためです。2026年4月の昇給が、その年6月の住民税へ直ちに反映されるわけではありません。影響が本格的に表れるのは、原則として2027年6月以降です。
特別徴収と普通徴収の違い
| 納付方法 | 内容 |
|---|---|
| 特別徴収 | 勤務先が給与から差し引いて自治体へ納付 |
| 普通徴収 | 本人が納付書や口座振替などで納付 |
会社員は原則として特別徴収です。退職して給与天引きができなくなった場合などには、普通徴収へ切り替わることがあります。普通徴収は年4回程度の支払いになることが多く、1回当たりの負担が大きく見える点に注意します。
住民税の基本的な計算方法
住民税も、年収へ直接10%を掛けるわけではありません。給与収入から給与所得控除を差し引き、さらに基礎控除、社会保険料控除、配偶者控除、扶養控除、生命保険料控除などを差し引いて課税所得を求めます。
課税所得へ所得割の税率を掛け、調整控除や寄附金税額控除などを反映し、最後に均等割や森林環境税を加えます。
年収500万円の住民税を試算する
給与収入500万円、ほかの所得なし、社会保険料年75万円、扶養親族なし、その他の所得控除・税額控除なしとして概算します。
1.給与所得を求める
給与所得控除
500万円×20%+44万円
=144万円

給与所得
500万円-144万円
=356万円
2.住民税の所得控除を差し引く
住民税の基礎控除を43万円として単純化します。
給与所得356万円
-基礎控除43万円
-社会保険料控除75万円
=課税所得238万円
3.所得割を概算する
課税所得238万円×10%
=23万8,000円
4.均等割と森林環境税を加える
所得割23万8,000円
+均等割・森林環境税5,000円
=24万3,000円

24万3,000円÷12カ月
=月約2万250円
実際には調整控除などが反映されるため、この金額と完全には一致しません。
所得税と住民税の控除額は同じではない
所得税と住民税では、同じ名称の控除でも金額が異なる場合があります。代表的なのが基礎控除です。
2026年分の所得税では、令和8年度税制改正による基礎控除の引上げがあります。一方、住民税の基礎控除が所得税と同じ104万円になるわけではありません。前回の所得税記事で扱った「合計所得金額489万円以下なら基礎控除104万円」という数字を、そのまま住民税の計算へ使わないようにします。
また、「2026年分の所得税」と「2026年度の住民税」では対象期間も異なります。
所得税が還付されても住民税が同額戻るとは限らない
所得税は、その年の給与から概算で源泉徴収され、年末調整で年間税額を精算します。住民税は前年の所得情報を基に自治体が計算し、翌年6月以降の税額へ反映します。
例えば、2026年の年末調整でiDeCo掛金や生命保険料控除を申告した場合、所得税は2026年の年末調整で精算され、住民税は2027年6月以降の税額へ反映されます。税率や控除額が異なるため、所得税の還付額と翌年減る住民税額も同額とは限りません。
住民税決定通知書の見方
会社員には、通常5月から6月頃に住民税の特別徴収税額決定通知書が勤務先を通じて渡されます。主に、給与収入、給与所得、所得控除、課税標準額、所得割、税額控除、均等割、森林環境税、年税額、月別徴収額を確認できます。
前年に申告したiDeCo掛金、生命保険料、配偶者・扶養情報などが反映されているかも確認します。誤りが疑われる場合は、通知書に記載された自治体の税務担当部署へ問い合わせます。
就職1年目に住民税が少ない理由
新卒や長期間無職だった人は、就職1年目の給与から住民税が引かれていないことがあります。前年に課税対象となる所得がなければ、その所得に基づく住民税も発生しないためです。
2026年4月に初めて就職した場合、2026年6月からの住民税は課税されないか少額となる可能性があります。2026年の給与所得は、原則として2027年6月からの住民税へ反映されます。
昇給・賞与の影響が翌年に表れる
昇給や賞与によって年間所得が増えると、一般的には翌年の住民税も増えます。課税所得が単純に50万円増えた場合、所得割への影響は概算5万円です。実際には給与所得控除等が関係しますが、収入増加分をすべて使わず、翌年6月からの住民税増加を見込んで一部を残す考え方が役立ちます。
転職した場合の住民税
転職しても、前年所得に対する住民税がなくなるわけではありません。転職先で特別徴収を継続する、退職時に残額を一括徴収する、普通徴収へ切り替えて本人が納付する、といった方法があります。
同じ住民税を二重に払っているように見える場合は、対象年度と納期を確認し、転職先の給与担当者または自治体へ確認します。
退職後も住民税の請求が続く理由
住民税は前年所得に対する後払いです。そのため、退職によって現在の給与がなくなっても、前年所得に対する税金は残ります。
退職時には「現在給与天引きされている年度の未徴収分」と「退職した年の所得に対して翌年度に課税される住民税」を分けて考えます。
1月1日から4月30日までに退職する場合
原則として、5月までの未徴収税額を最後の給与や退職手当等から一括徴収します。
6月から12月までに退職する場合
本人の申出などによって一括徴収するか、普通徴収へ切り替えるのが一般的です。最終給与から住民税が多く差し引かれた場合、残りの月分をまとめて徴収している可能性があります。
引っ越した場合はどの自治体へ納めるか
住民税は、原則としてその年度の1月1日時点で住所がある市区町村が課税します。年度途中で引っ越しても、その年度の住民税を二つの自治体へ月割りで納めるわけではありません。
ふるさと納税やiDeCoとの関係
ふるさと納税
必要な手続きが完了すると、所得税と翌年度の住民税から一定額が控除されます。ワンストップ特例では、原則として所得税からの還付はなく、所得税分を含めて翌年度の住民税から控除されます。住民税決定通知書で寄附金税額控除を確認します。
iDeCo
iDeCoの掛金は小規模企業共済等掛金控除の対象です。年間24万円を拠出し、住民税所得割の税率を10%として単純計算すると、住民税の軽減額は概算2万4,000円です。ただし、住民税が減るからといって掛金以上のお金が戻るわけではありません。
負債返済中は翌年の住民税まで見込む
負債を返している家計では、賞与や残業代が増えると追加返済を増やしたくなります。しかし、増えた収入の一部は、翌年の住民税増加につながる可能性があります。
私自身も数百万円単位の負債を返している途中です。収入が増えた月だけを見て返済額を上げるのではなく、翌年6月以降も返済を続けられるか確認します。
例えば、前年より課税所得が60万円増えた場合、単純計算では翌年の住民税所得割が年約6万円、月額換算で約5,000円増える可能性があります。
- 現在の手取りを確認する
- 前年の収入増加額を確認する
- 翌年の住民税増加を概算する
- 家族の生活費を確保する
- 契約上の返済を続ける
- 新たな借入れを防ぐ予備資金を残す
- 余剰資金から追加返済や積立を決める
今日できること
今日は、住民税を一から計算する必要はありません。まず直近の給与明細を開き、今月の住民税、前年6月の住民税、今年6月の住民税を書き出します。
次に、勤務先から受け取った住民税決定通知書を探し、給与収入、給与所得、所得控除の合計、課税所得、所得割、均等割、森林環境税、年間税額を確認します。
最後に、前年の年収と今年の年収見込みを比べ、翌年6月以降の住民税が増えるか、減るか、まだ分からないかを書き出してください。
住民税が高いか安いかを平均額と比べる前に、何年の所得に対する税金なのかを確認する。それが、6月の手取り減少や退職後の請求に慌てないための第一歩です。
本記事は2026年9月21日時点で確認できる自治体および関係行政機関の公表情報をもとに、会社員の個人住民税に関する一般的な仕組みをまとめたものです。本文中の年収500万円の試算は、給与所得控除144万円、住民税の基礎控除43万円、社会保険料控除75万円、標準的な所得割税率10%、均等割・森林環境税年5,000円を前提とした単純計算です。実際の税額には、調整控除、寄附金税額控除、住宅ローン控除、自治体独自の税額、端数処理などが反映されます。正確な税額は、勤務先から交付される特別徴収税額決定通知書または市区町村の税務担当部署でご確認ください。
コメント