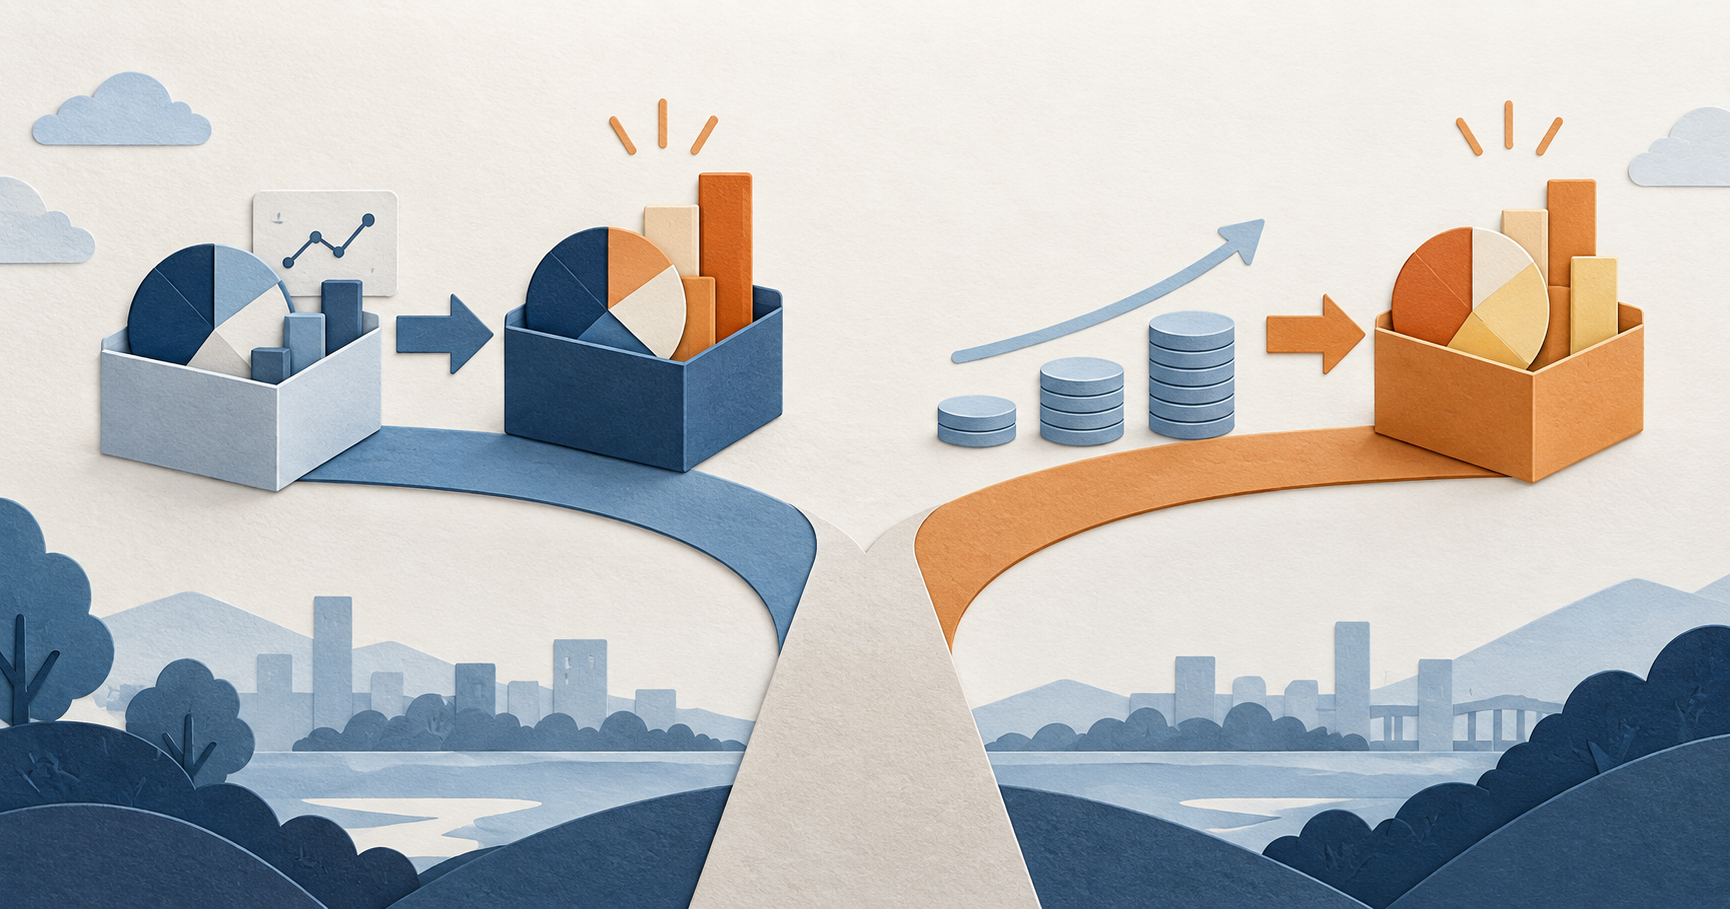
企業型確定拠出年金の加入者サイトを開くと、「商品別配分変更」と「スイッチング」という二つのメニューが表示されることがあります。
どちらも運用商品を変更する手続きですが、変更する対象が違います。
配分変更は、これから入ってくる掛金で購入する商品を変える手続きです。
スイッチングは、すでに積み立てている資産を売却し、別の商品へ移す手続きです。
配分変更だけを行っても、現在保有している商品はそのまま残ります。反対に、スイッチングだけを行っても、次回以降の掛金が以前の商品へ配分され続ける場合があります。
私は40代が見え始めたアラフォーの会社員です。FP3級・簿記3級を取得し、現在はFP2級を勉強しながら、お金について学び直しています。
同時に、数百万円単位の負債を返しながら、家族の生活と老後資金づくりを両立しようとしている途中でもあります。
企業型DCは給与口座から直接お金が減るように見えにくいため、加入した後、配分を長期間確認していない人もいるかもしれません。
この記事では、配分変更とスイッチングの違い、片方だけ手続きした場合の扱い、見直し前の注意点を整理します。
先に結論:今後の掛金と保有資産は別々に変更する
| 項目 | 配分変更 | スイッチング |
|---|---|---|
| 変更する対象 | 今後入る掛金 | すでに保有する資産 |
| 現在の保有商品 | 原則変わらない | 売却・解約される |
| 今後購入する商品 | 変わる | 原則変わらない |
| 主な用途 | 将来の買付先を変更 | 現在の資産構成を変更 |
| 売却手続き | 伴わない | 伴う |
| 商品購入 | 次回以降の掛金で購入 | 売却代金で別商品を購入 |
商品Aから商品Bへ完全に変更したい場合は、配分変更とスイッチングの両方が必要になることがあります。
配分変更=これからのお金の行き先を変える
スイッチング=すでにあるお金の置き場所を変える
ただし、商品変更が必要かどうかは別の問題です。相場が下落した、ランキング順位が変わった、ほかの商品が値上がりしているという短期的な理由だけで、頻繁に手続きする必要はありません。
出典:厚生労働省「社会保障審議会企業年金部会 確定拠出年金の運用に関する専門委員会」
配分変更とは
配分変更は、今後拠出される掛金で購入する商品の割合を変更する手続きです。
企業型DCで会社が月1万円、自分がマッチング拠出で月1万円を出しているとします。現在の掛金配分が国内株式50%、外国株式50%なら、毎月それぞれ1万円ずつ購入する設定です。
これを国内株式20%、外国株式50%、債券30%へ変更すると、次回以降の掛金2万円は概算で国内株式4,000円、外国株式1万円、債券6,000円に振り分けられます。
一方、変更前に購入した国内株式や外国株式の商品は、原則としてそのまま残ります。
商品変更の画面では、すべての商品の配分割合を合計100%にする必要があるのが一般的です。ただし、指定できる単位や締切日、反映される掛金月は制度によって異なります。
スイッチングとは
スイッチングは、現在保有している商品の全部または一部を売却・解約し、その代金で別の商品を購入する手続きです。
例えば、国内株式の商品を100万円保有し、そのうち40万円を売却して債券商品へ移す場合、単純な資産構成は国内株式60万円、債券40万円になります。
ただし、申込時点で表示されている40万円が、そのまま売却代金になるとは限りません。投資信託は、申込日と売却価格が決まる日が異なる場合があります。
また、売却代金で新しい商品を購入するまでには、複数の営業日がかかる場合があります。スイッチングは銀行口座から新しいお金を入れる手続きではありません。制度内にある資産の置き場所を変える操作です。
配分変更とスイッチングの違い
| 手続き | 商品Aの保有資産 | 次回以降の掛金 |
|---|---|---|
| 何もしない | 商品Aのまま | 商品Aを購入 |
| 配分変更のみ | 商品Aのまま | 商品Bを購入 |
| スイッチングのみ | 商品Bへ移す | 商品Aを再び購入 |
| 両方行う | 商品Bへ移す | 商品Bを購入 |
スイッチングだけ行った後、次の掛金で以前の商品Aを再び購入していることがあります。これはシステムの誤りではなく、掛金配分を変更していないためです。
反対に、配分変更だけを行い、「すべて商品Bへ変えた」と思っていても、残高の大部分が商品Aのまま残る場合があります。
手続き後は「現在の保有商品・資産残高」と「次回以降の掛金配分」の二画面を確認します。
配分変更だけ行うとどうなるか
配分変更だけを行う方法には、既存資産を売却せず、時間をかけて資産構成を変えられる特徴があります。
現在の保有資産が株式300万円、債券0円で、今後の掛金月2万円をすべて債券へ変更するとします。価格変動を考慮しない単純な例では、1年後は株式300万円、債券24万円です。
株式の割合は約92.6%です。
300万円÷324万円=約92.6%
今後の配分を変えても、すでにある300万円の影響が大きいため、資産全体の割合はゆっくりしか変わりません。
スイッチングだけ行うとどうなるか
スイッチングだけを行うと現在の保有資産は変更されますが、今後の掛金配分は以前の設定のままです。
例えば、株式300万円のうち100万円を債券へ移せば、スイッチング後は株式200万円、債券100万円です。
ところが、掛金配分が株式100%のままなら、翌月から株式商品の購入が再開し、時間の経過とともに再び株式の割合が増えていきます。
300万円の資産を使った具体例
現在の資産残高300万円、毎月の掛金3万円、国内株式150万円・外国株式150万円、今後の掛金配分も国内株式50%・外国株式50%とします。債券を30%程度組み込みたい場合、主に三つの方法があります。
方法1:配分変更だけ行う
今後の掛金を債券100%にします。債券90万円を積み立てるには、価格変動を考慮しなければ30カ月かかります。
90万円÷月3万円=30カ月
方法2:スイッチングだけ行う
現在の株式資産90万円分を売却し、債券へ移します。直ちに株式210万円、債券90万円、つまり株式70%・債券30%へ近づきます。
ただし、今後の掛金配分が株式100%のままなら、再び株式比率が上昇します。
方法3:両方行う
スイッチングで現在の資産を株式70%、債券30%へ近づけ、今後の掛金も同じ割合へ変更します。目標の資産配分を維持しやすい方法です。
ただし、70%・30%がすべての人に適した割合という意味ではありません。使用時期、収入、預金、負債、値下がりへの許容度などによって、目標配分は異なります。
スイッチング中には値動きから外れる期間がある
スイッチングは、一つの商品を売却すると同時に、瞬時に別の商品へ入れ替わるとは限りません。
- スイッチングを申し込む
- 売却注文を受け付ける
- 売却価格が決まる
- 売却代金が受け渡される
- 新しい商品を購入する
- 購入価格が決まる
投資信託によって、申込締切時刻、約定日、受渡日が異なります。海外資産へ投資する商品では、国内外の休日によって通常より時間がかかる場合もあります。
「今日の基準価額で売り、今日の基準価額で別商品を買える」と決めつけず、各商品の取引日程を確認します。
手数料・信託財産留保額を確認する
配分変更やスイッチングの手続き自体について、手数料を取らない制度は少なくありません。しかし、費用が一切発生しないとは限りません。
- 売却する商品の信託財産留保額
- 商品に組み込まれた解約時の費用
- 保険商品などの解約控除
- 購入する商品の信託報酬
- 売却から購入までの価格変動
- 元本確保型商品の中途解約時の扱い
定期預金は中途解約利率が適用される場合があります。保険商品では、途中で預け替えると解約控除などによって受取額が払込額を下回ることがあります。
利益が出ていても通常はその場で課税されない
企業型DCやiDeCoでは、制度内で生じた運用益は通常、運用中に課税されません。
そのため、値上がりした投資信託をスイッチングで売却しても、一般の課税口座のように、その売却益へ直ちに約20%の税金がかかる仕組みではありません。
ただし、将来DC資産を一時金や年金として受け取る際には、受取方法に応じて退職所得や雑所得として税金を計算します。
相場下落時に慌てて変更しない
相場が大きく下がると、株式商品を売却し、元本確保型商品へ移したくなることがあります。しかし、下落を見て売却すると、その時点の損失が確定します。
一方、どのような商品でも持ち続ければよいわけでもありません。商品内容を誤解していた、株式へ大きく偏りすぎていた、資金を使う時期が近づいた、高いコストが長期的な負担になっているなどの場合は、相場の値下がりとは別に見直す理由があります。
まず「相場が下がったから」ではなく、「当初の資金計画と合わなくなったか」を確認します。
年齢だけで元本確保型へ移す必要はない
40代、50代になったら、すべて元本確保型商品へ移すべきだと一律に決めることはできません。
- DC資産を受け取る予定時期
- 一時金・年金のどちらで受け取るか
- 退職後も働くか
- 普通預金や退職金がどの程度あるか
- 公的年金の見込額
- 住宅ローンなどの負債
- 配偶者の収入や資産
- どの程度の値下がりを受け入れられるか
退職時期から逆算し、一度に全額を変更するだけでなく、数年かけて段階的に見直す方法もあります。
負債返済中に資産配分を見直す場合
負債があると、企業型DCの残高を返済へ使いたくなることがあります。しかし、企業型DCの資産は、原則として加入中に自由に引き出して返済へ回すことはできません。
配分変更やスイッチングをしても、DC内の資産を銀行口座へ出金する手続きにはなりません。
私自身も、数百万円単位の負債を返している途中です。DCの運用商品を見直すことはできますが、その残高を現在の返済原資として数えることはしません。
- 家族の生活費を確保する
- 契約上の返済を続ける
- 新たな借入れを防ぐ予備資金を持つ
- DC以外の現金収支で返済計画を作る
- DC資産は老後資金として別に管理する
- 運用目的に合わない場合だけ配分を見直す
見直し前に確認したい7項目
1.現在保有している商品
商品名だけでなく、投資対象、資産区分、残高を確認します。
2.今後の掛金配分
現在の保有割合と、毎月の買付割合は同じとは限りません。
3.目標とする資産配分
変更後に株式、債券、元本確保型商品を何%にしたいか決めます。
4.資産を使う時期
受取りまでの年数によって、許容できる値動きは変わります。
5.売却・購入にかかる日数
スイッチングが完了するまでの取引日程を確認します。
6.費用と元本の扱い
信託財産留保額、解約控除、信託報酬などを確認します。
7.両方の手続きが必要か
現在の資産と今後の掛金の両方を変えたいなら、配分変更とスイッチングをそれぞれ確認します。
ファイナンシャルプランへの組み込み方
| 項目 | 記入内容 |
|---|---|
| 現在のDC残高 | -円 |
| 株式商品の残高 | -円・-% |
| 債券商品の残高 | -円・-% |
| 元本確保型商品の残高 | -円・-% |
| 毎月の掛金 | -円 |
| 今後の掛金配分 | 商品ごとの割合 |
| 受取予定年齢 | -歳 |
| 目標とする資産配分 | 株式-%、債券等-% |
見直し後は、スイッチング完了後の残高と、配分変更後の掛金割合を保存します。申込みを行っただけでなく、手続きが完了し、想定した商品へ反映されたことまで確認します。
今日できること
今日は、配分変更やスイッチングを実行する必要はありません。
企業型DCまたはiDeCoの加入者サイトを開き、次の二つの画面を探してください。
- 現在の資産残高・保有商品
- 今後の掛金配分
保有商品の割合と掛金の割合が違っていても、直ちに間違いとは限りません。
まず、「現在持っているもの」と「これから買うもの」を区別して確認する。それが、企業型DCを会社任せにせず、自分の老後資金として管理する第一歩です。
本記事は2026年9月13日時点で確認できる厚生労働省、iDeCo公式サイト、記録関連運営管理機関および金融機関の公式情報をもとに、企業型DC・iDeCoの配分変更とスイッチングに関する一般的な仕組みをまとめたものです。手続き名称、申込締切時刻、約定日、受渡日、変更可能回数、最低売却単位および取扱商品は、勤務先の制度や運営管理機関によって異なります。商品によっては、信託財産留保額、解約控除、信託報酬などが発生します。投資信託等には元本割れの可能性があります。手続き前に加入者サイト、商品説明書および勤務先の制度案内をご確認ください。本記事は特定の商品、資産配分または売買時期を推奨するものではありません。
コメント